Latam Fintech Market 2026: La industria dejó atrás la adolescencia, y el discurso trillado de la tecnología y la digitalización, para entrar al negocio real: la gestión del riesgo
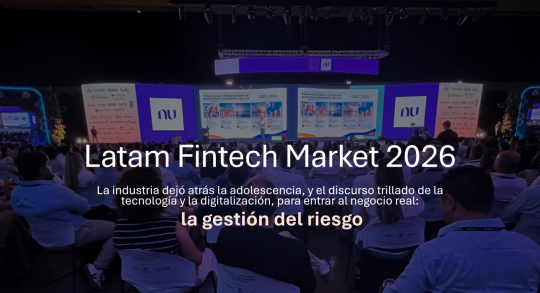
Barranquilla volvió a ser el epicentro de la innovación financiera latinoamericana. Durante el 17 y 18 de septiembre, en el Centro de Eventos Puerta de Oro, la octava edición del Latam Fintech Market 2026 reunió a más de 2.300 asistentes, 100 speakers, más de 150 marcas, además de nutridas delegaciones internacionales —especialmente la de Chile—, reguladores, fintech de todas las verticales, bancos y entidades financieras de diferente naturaleza, unicornios, fondos de inversión y empresas tecnológicas que hoy definen la arquitectura del sistema financiero regional. Como lo afirmó Gabriel Santos, presidente de Colombia Fintech: el evento es “el espacio donde definimos hacia dónde queremos llevar nuestro ecosistema”.
Un consumidor digital que exige velocidad, simplicidad e inclusión
Colombia es ya un país que opera en clave digital, así lo revelan los indicadores:
-
73 % de los colombianos usa billeteras digitales.
-
85 % de las operaciones monetarias se realizan por canales digitales.
-
Las cuentas de depósito de bajo monto pasaron de 40 millones (2021) a 80 millones (2026).
-
El comercio electrónico creció 22 % anual.
-
Bre-B, el sistema de pagos inmediatos, alcanzó 1.634 millones de transacciones al 15 de septiembre de 2026.
Entre 2018 y 2026, la SFC autorizó 22 nuevas entidades digitales, incluyendo jugadores como Revolut, Lulo Bank, Addi, dale!, Coink, Powwi, Mercado Pago, Global66 y múltiples insurtech y brokers.
La inclusión financiera también mostró avances, aunque con brechas persistentes: mientras las ciudades alcanzan 92,1 % de adultos con productos de depósito activos, las zonas rurales se quedan en 48,3 %. La digitalización está masificada, pero la inclusión aún no es simétrica.
Con 410 fintech locales activas en 2025, Colombia ocupa el tercer lugar en América Latina, detrás de Brasil (1.029) y México (795), y por delante de Argentina (383) y Chile (374). Cuatro datos revelan la madurez del ecosistema colombiano: las fintech generan transacciones de al menos USD 28 billones al año; sus ingresos se triplicaron en cuatro años; generan aproximadamente 26.500 empleos directos anuales; y el 66 % ya integra inteligencia artificial, lo que les ha permitido reducir costos operativos en un 44 %.
Los temas que definieron la agenda académica
1. El mercado financiero colombiano está atrayendo capital y competidores de otra escala — $4,3 billones sobre la mesa
Gabriel Santos, presidente ejecutivo de Colombia Fintech, anunció que empresas representadas en el ecosistema —de todas sus verticales— proyectan inversiones por al menos $4,3 billones durante los próximos 12 meses, destinadas a fondear operaciones, financiar innovación tecnológica y ampliar cobertura.
Y llegó acompañada por otra todavía más grande: David Vélez, fundador y CEO de Nubank, anunció que Nu Colombia proyecta invertir cerca de $5 billones entre 2026 y 2030, destinados a tecnología, datos e inteligencia artificial, nuevos productos, talento y fortalecimiento de su operación local. Nu cumple cinco años en Colombia y reporta ya cinco millones de clientes.
Mientras tanto, Revolut acababa de recibir de la Superintendencia Financiera su licencia de funcionamiento como banco en Colombia. La compañía global, que reporta más de 80 millones de clientes, prepara una operación digital que incluirá depósitos, pagos y crédito.
Por si fuera poco, La app de la Fintech Mexicana Banco Plata, que en Colombia operará como PLATA Pay, ya esta lista a salir al aire.
2. IA: del discurso a la infraestructura crítica
La inteligencia artificial como núcleo operativo del sistema financiero. Los paneles coincidieron en que la IA ya sostiene scoring algorítmico, monitoreo transaccional, prevención de fraude, segmentación avanzada, automatización de decisiones y gobernanza de modelos.
La conversación más profunda giró en torno a la responsabilidad civil en decisiones automatizadas: ¿qué ocurre cuando un algoritmo aprueba, rechaza o perfila a un cliente? La industria reconoció que la IA exige auditoría, explicabilidad y supervisión, no solo eficiencia.
3. Finanzas abiertas: de promesa a obligación
La implementación obligatoria del sistema de finanzas abiertas marcó uno de los debates más técnicos del evento. Los líderes del ecosistema coincidieron en que esta transición no es un proyecto tecnológico, sino una política pública de interoperabilidad que transformará la competencia en crédito, la agregación de cuentas, la originación digital, los modelos de riesgo y la arquitectura de datos.
La industria pidió estándares claros, seguridad robusta y una implementación gradual que respete la madurez tecnológica de cada actor.
4. Pagos: Bre-B ya no quiere quedarse pequeño
Con 1.634 millones de transacciones al 15 de septiembre de 2026, el sistema de pagos inmediatos colombiano —que lleva apenas dos años en operación— ya procesa un volumen que desafía a los rieles tradicionales. El 85 % de las operaciones monetarias se realizan por canales digitales, un indicador de madurez que pocos países de la región pueden mostrar.
Sin embargo, el 49 % de pagos digitales revela que todavía la mitad de la población adulta no participa de la economía digital de pagos.
Por su parte, se abrió además una nueva mirada desde el riesgo: durante la agenda quedó claro que los pagos inmediatos se elevan a nueva frontera del riesgo sistémico.
El crecimiento explosivo de los pagos inmediatos —Bre-B y otros rieles 24/7— abrió una discusión profunda sobre gobernanza, continuidad operativa y liquidez intradía.
Los panelistas coincidieron en que la región está entrando en una fase donde los rieles de pago son infraestructura crítica, la resiliencia 24/7 es obligatoria, la redundancia entre rieles será estándar, la supervisión debe ser algorítmica y la ciberseguridad es parte del riesgo sistémico.
¿Quién gobierna los rieles de pagos inmediatos en América Latina?
Por esto, Colombia Fintech utilizó también el escenario para formular propuestas concretas al nuevo Gobierno. El gremio pidió levantar topes en Bre-B, permitir el recaudo estatal utilizando la infraestructura de pagos inmediatos, canalizar pagos públicos a través de ella y avanzar en el desmonte gradual del 4x1.000. También propuso un cronograma más definido para Open Finance, modificar la metodología de cálculo del interés bancario corriente y avanzar en regulación de criptoactivos.
Bre-B debe migrar de ser simplemente una forma más rápida de mandar plata a convertirse en una infraestructura sobre la cual se reconstruya una parte considerable de la relación financiera colombiana.
Cada vez que una transacción abandona el efectivo, entra potencialmente al territorio de los datos. Y esos datos pueden alimentar antifraude, scoring, cash-flow underwriting, personalización, recaudo y crédito. Por eso pagos y crédito dejarán progresivamente de ser dos conversaciones separadas. Las fintech deben dejar de observar el flujo y pasar a financiarlo.
5. Identidad digital: la batalla contra el fraude se libra aquí
La identidad digital se posicionó como el eje central de la lucha contra el fraude. Los paneles abordaron biometría avanzada, credenciales verificables, identidad autosoberana (SSI), autenticación continua, trazabilidad legal y onboarding seguro.
La conclusión fue contundente: sin identidad digital robusta, no hay inclusión, no hay crédito y no hay confianza.
6. La industria quiere pisar el acelerador. ¿Pero ya quitamos el freno?
Existen lunares que han sido difíciles de superar, el mayor de ellos: el acceso y uso del crédito.
Crédito es la vertical dominante y también la de mayor escala económica, con activos reportados por aproximadamente COP 26,1 billones. Crédito digital concentra 39,4 % de las empresas del ecosistema fintech. Le siguen pagos digitales con el 33 %; crypto & blockchain (8 %); finanzas empresariales (5 %); y regtech con el 5 %. Así las cosas, crédito + pagos + crypto concentran más del 81 % del ecosistema.
Según el informe de la Banca de las Oportunidades, en 2025 había alrededor de 14,4 millones de adultos —equivalentes al 36,6 %— con crédito en el sector financiero tradicional. Cuando se amplía ligeramente el universo financiero, llega a 15,3 millones (38,9 %). Cuando se incorpora la financiación del comercio, telcos y otros proveedores formales no financieros, se alcanza el 51,6 %.
Dentro de este universo, aproximadamente solo 2,7 adultos cuentan con crédito activo desembolsado por fintech no vigiladas por cada 100 adultos que registraban alguna financiación formal en el universo ampliado del RIF. Colombia digitalizó el crédito mucho más rápido de lo que logró profundizarlo.
Así las cosas, Gabriel Santos destacó que el 63,4 % de los adultos no tiene crédito con entidades formales, y ahí hay una oportunidad inmensa para que las fintech lleguen con todo su impacto y apetito de riesgo.
Crédito algorítmico y tasa de usura: el debate que incomoda
La tensión entre modelos algorítmicos de pricing y tasa de usura fue uno de los debates más intensos. Los expertos señalaron que los límites regulatorios deben dialogar con segmentación avanzada, modelos dinámicos de riesgo, datos alternativos y pricing en tiempo real.
La industria reconoció que la regulación debe proteger al consumidor, pero también permitir innovación responsable.
Porque existe otro “crédito digital” del que la industria preferiría no hablar: entre 2022 y 2025, la SIC recibió 1.971 denuncias relacionadas con abusos en plataformas digitales de préstamos y reportó sanciones por más de COP 4.500 millones por infracciones al régimen de protección al consumidor.
La reputación del crédito digital es un activo colectivo y por eso Colombia Fintech resulta ser un filtro eficaz para combatir las malas prácticas y proteger al consumidor.
Conferencias destacadas
El vicepresidente José Manuel Restrepo cerró la jornada del primer día. En su discurso pidió estudiar una aceleración de la implementación de las finanzas abiertas y relacionó esa transformación con la necesidad de enfrentar mecanismos informales como el “gota a gota”, “cobra diario” y “paga diario”.
La pregunta es clara: ¿cómo hacemos económicamente viable prestar pequeñas cantidades a consumidores de mayor riesgo sin empujarlos hacia costos que terminen destruyendo precisamente la inclusión que pretendíamos crear?
Innovar ya no es suficiente: la Superfinanciera dibuja las reglas del nuevo sistema financiero colombiano
Finanzas abiertas obligatorias, inteligencia artificial para supervisar, activos digitales, tokenización, nuevos jugadores y 22 entidades de vocación digital autorizadas desde 2018. En el Latam Fintech Market 2026, el nuevo superintendente financiero, Pablo Andrés Rivas Herazo, fue claro: Colombia quiere acelerar la innovación, pero no está dispuesta a hacerlo a cualquier precio.
El nuevo Superintendente Financiero de Colombia hizo su debut en la sesión de instalación del Latam Fintech Market 2026. Era su primera aparición pública de alto perfil al frente de la Superfinanciera, y el ecosistema fintech esperaba señales concretas sobre tres frentes: regulación de stablecoins, implementación de las finanzas abiertas, tasa de usura (por lo menos revisar la fórmula) y la disposición del nuevo regulador a dialogar con la industria.
Un mercado fintech que ya opera en escala regional
Colombia cerró 2025 con 410 fintech activas, consolidándose como el tercer ecosistema más grande de América Latina, solo detrás de Brasil y México. Las cifras son contundentes:
-
USD 28 billones en transacciones anuales.
-
Ingresos fintech triplicados en cuatro años.
-
26.500 empleos directos generados por la industria.
-
66 % de las fintech integran IA, logrando reducciones operativas del 44 %.
Estas cifras no solo muestran crecimiento; muestran profundidad de mercado, capacidad de adopción y una transición acelerada hacia modelos digitales que ya impactan pagos, crédito, seguros, inversión y canales transaccionales.
Para Rivas, innovar es relativamente fácil cuando el dinero, los datos y el riesgo son de otro. La dificultad comienza cuando hay que convertir esa innovación en infraestructura financiera confiable para millones de personas.
El superintendente delineó una visión clara: Colombia no solo regula la innovación, sino que la habilita, la acompaña y la integra como parte estructural de la evolución del sistema financiero. La transformación digital del sistema financiero colombiano ya no es una aspiración, sino una infraestructura en marcha, sostenida por datos, regulación habilitante y un ecosistema fintech que crece con velocidad y madurez.
Su estrategia se articula en cuatro pilares:
1. Tecnología para la supervisión (Suptech)
-
Uso de IA para fortalecer vigilancia.
-
Automatización de procesos internos.
-
Herramientas analíticas avanzadas.
-
Módulo Único de Reporte de Información de Cartera.
2. Habilitación de nuevos modelos de negocio
-
Participación en el Proyecto de Ley de Activos Digitales.
-
Tokenización en mercados bursátiles y agropecuarios.
-
Autorización de entidades con vocación digital: SEDPE, neobancos, insurtech, crowdfunding, pagos.
22 nuevas entidades digitales se incorporaron al mercado entre 2018 y 2026.
3. Promoción de la innovación
-
Innovarómetro 2026.
-
Areneras de Supervisión y Regulatoria.
-
Estructuración de la Arenera Digital de la SFC.
4. Implementación de Finanzas Abiertas
-
Cronograma oficial de implementación.
-
Directorio de participantes.
-
Indicadores de seguimiento.
-
Estándares obligatorios de intercambio de información.
La SFC lideró 7 mesas técnicas, con 157 entidades participando en la construcción del sistema de finanzas abiertas. La industria pidió una implementación gradual, interoperable y con estándares claros de arquitectura y seguridad.
Un marco regulatorio que habilita, no restringe
La presentación destacó los instrumentos que han permitido que Colombia sea referente regional:
-
Sandbox regulatorio (Decreto 1234 de 2020)0
-
SARLAFT 4.0 y vinculación simplificada
-
Regulación para depósitos y créditos de bajo monto
-
Asesoría automatizada (CE 019 de 2021)
-
Infraestructura del mercado de valores (Decreto 1013 de 2026)
-
Finanzas abiertas obligatorias (Decreto 0368 de 2026)
Como lo explicó la SFC, este marco no solo permite la entrada de nuevos jugadores, sino que moderniza la supervisión, fortalece la confianza y acelera la competencia.
El SFC dejó varias señales estratégicas
-
La digitalización ya no es un proyecto tecnológico, sino un componente del riesgo sistémico.
-
La IA se convierte en infraestructura de supervisión, no solo en herramienta de eficiencia.
-
Los pagos inmediatos y Bre-B exigen nuevos marcos de continuidad operativa y liquidez intradía.
-
Finanzas abiertas redefinirán el scoring, la originación y la competencia en crédito.
-
La regulación colombiana es hoy un habilitador de negocio, no un freno.
Colombia está construyendo un sistema financiero donde la innovación no es un accesorio, sino una política pública.
El algoritmo ya aprueba. Ahora queremos saber quién responde
La agenda del Latam Fintech Market fue, curiosamente, bastante más autocrítica que el discurso fintech de hace algunos años, lo cual aplaudimos todos.
Algunos de los paneles así lo evidenciaron: “El crédito lo aprobó un algoritmo: ¿quién responde?”; “Who Are You, Really? Identity, AI and Fraud in Latam's Financial System”, sobre identidad y fraude; “El rostro ya no es prueba”, alrededor de deepfakes; “Home, Interrupted”, sobre financiación de vivienda; una discusión sobre el dinero de la Generación Z; infraestructura de pagos y soberanía en la era Bre-B; stablecoins; capital para fintech; IPO; inclusión financiera y, para cerrar, un título que podría perfectamente haber salido de nuestra sala de redacción: “Open Finance, Closed Doors: What Colombia Is Still Missing.”
Estos espacios demostraron que, por fin, la conversación fintech ya está madurando. Ya no basta con mostrar una interfaz bonita y decir que una solicitud tarda tres minutos.
Ahora el foco está en variables orientadas al riesgo y no a la tecnología, porque el crédito es un negocio de riesgo, provisiones, pérdidas de cartera, enfrentar el cartel de la insolvencia y los comerciantes que quedaron sin vivienda, sin local y sin negocio de la noche a la mañana por el terremoto; el típico y simple cuadrante de “quiere pagar pero no puede” y “puede pagar pero no quiere”, que va más allá de la digitalización del desembolso y del pagaré.
¿El modelo discrimina? ¿Quién responde por una decisión automatizada? ¿Los datos alternativos predicen capacidad de pago o simplemente construyen una versión más sofisticada del sesgo? ¿Qué canal disparo cuando llega la mora? ¿Cobranza digital, chatbot, asesor experto, visita presencial? ¿Quién fondea el crecimiento? ¿Quién absorbe la pérdida? ¿Y cuánto cuesta realmente adquirir al cliente que supuestamente iba a abandonar al banco para siempre?
Bienvenidos a las finanzas y al riesgo del negocio financiero.
¿Bancos contra fintech? Esa película ya terminó
Otra impresión fuerte de Barranquilla fue la desaparición paulatina de una vieja caricatura: banco malo, fintech buena. O al revés.
Además de un gran panel titulado “How Banks and Fintechs Are Reshaping the Industry, Side by Side”, quedó claro que la frontera dejó de ser institucional.
Ahora la frontera está en quién construye: mejor experiencia, mejor costo de servir, mejor infraestructura, mejor dato, mejor fondeo y, sobre todo, mejor decisión de riesgo.
La adolescencia fintech terminó
Latam Fintech Market 2026 dejó una sensación curiosa. La industria parece más poderosa que nunca. Tiene capital. Tiene tecnología. Tiene voz regulatoria. Tiene interlocución con el Gobierno. Tiene nuevos bancos. Tiene grandes inversionistas. Tiene IA. Tiene Open Finance en camino. Tiene pagos instantáneos. Y tiene competidores internacionales mirando a Colombia como un mercado suficientemente interesante para apostar miles de millones.
Lo que ya no tiene es derecho a alegar juventud. Colombia Fintech está cumpliendo diez años. Y cumplir diez años en tecnología casi equivale a llegar a la edad adulta.
¿Qué hizo? Lo que sigue será demostrar que toda esta sofisticación puede conseguir algo sorprendentemente básico: que más colombianos puedan acceder a crédito formal, utilizarlo sin naufragar y regresar por un segundo préstamo en mejores condiciones que el primero. Entonces sí habrá revolución.
Hasta ese momento, tendremos algoritmos extraordinarios, escenarios luminosos y presentaciones cada vez más impecables. Y el gota a gota, como recordó el propio gremio en Barranquilla, seguirá trabajando sin pedir acreditación para entrar al congreso.
Al final de una agenda desarrollada en dos escenarios, con más de 100 speakers y panelistas, queda una verdad a prueba: no será cuántas fintech tengamos, ni cuántas APIs conectemos, ni cuántos modelos de inteligencia artificial entrenemos, ni siquiera cuántas transacciones viaje Bre‑B. Será si todo eso consigue que una persona que ayer estaba fuera pueda entrar; que quien ya entró encuentre mejores productos; que una pyme encuentre financiación; que el fraude no destruya la confianza; que compartir datos produzca mejores decisiones y no solamente más publicidad; y que innovar más rápido no termine significando equivocarnos también más rápido.
En este escenario de transformación acelerada, es clave traducir la complejidad regulatoria en inteligencia accionable para la industria. Ese punto donde la innovación que llega —local o internacional— se encuentra con la arquitectura regulatoria que la habilita. Y es ahí donde Ciclo de Riesgo LATAM entra en escena: somos infraestructura relacional, un puente técnico y estratégico que conecta a los jugadores más relevantes con los líderes, las entidades y las conversaciones que realmente mueven el sistema financiero del país.
Artículos Relacionados